Achats et stocks
Le côté coûts, enfin dans le système.
Réponse rapide
Des achats en 4 étapes — demande d’achat, bon de commande, réception des marchandises et inventaire — reliés à 1 coût de recette et 1 grand livre. Les budgets des services voient le coût tant qu’il est encore maîtrisable.
Les recettes chambres attirent l’attention ; les achats décident de la marge. Demandes d’achat, bons de commande, réceptions, sorties et inventaires sont reliés aux budgets des services et aux recettes de la cuisine : le coût devient visible tant qu’il est encore maîtrisable.
Mis à jour le
- Demandes d’achat, validations et bons de commande
- Réceptions, sorties et transferts de stock
- Inventaires avec contrôle des gains et des pertes
- Coûts de recettes et budgets des services
La marge invisible
Là où le contrôle des coûts cède habituellement.
La plupart des hôtels savent ce qu’ils ont dépensé le mois dernier. Peu savent ce que coûte un plat cette semaine, ou quel service dépasse son budget avant de recevoir le relevé.
01
Des achats sur papier et par messagerie
Les commandes sont validées par messages, réceptionnées sur un bon de livraison et rapprochées des semaines plus tard. Les prix dérivent et personne ne porte l’écart.
02
Un stock qui n’existe que sur le papier
Le système annonce dix caisses ; la réserve en compte sept. Sans inventaire rigoureux, les coûts de recettes et les marges restent des estimations.
03
Des rapports de coûts a posteriori
Les coûts des services arrivent après la clôture du mois, quand la seule action possible consiste à expliquer l’écart, non à le prévenir.
Cartographie des fonctions
De la demande d’achat à la recette.
Une chaîne d’achat que la réserve, la cuisine, la finance et le responsable de service peuvent tous consulter.
Demandes d’achat et achats
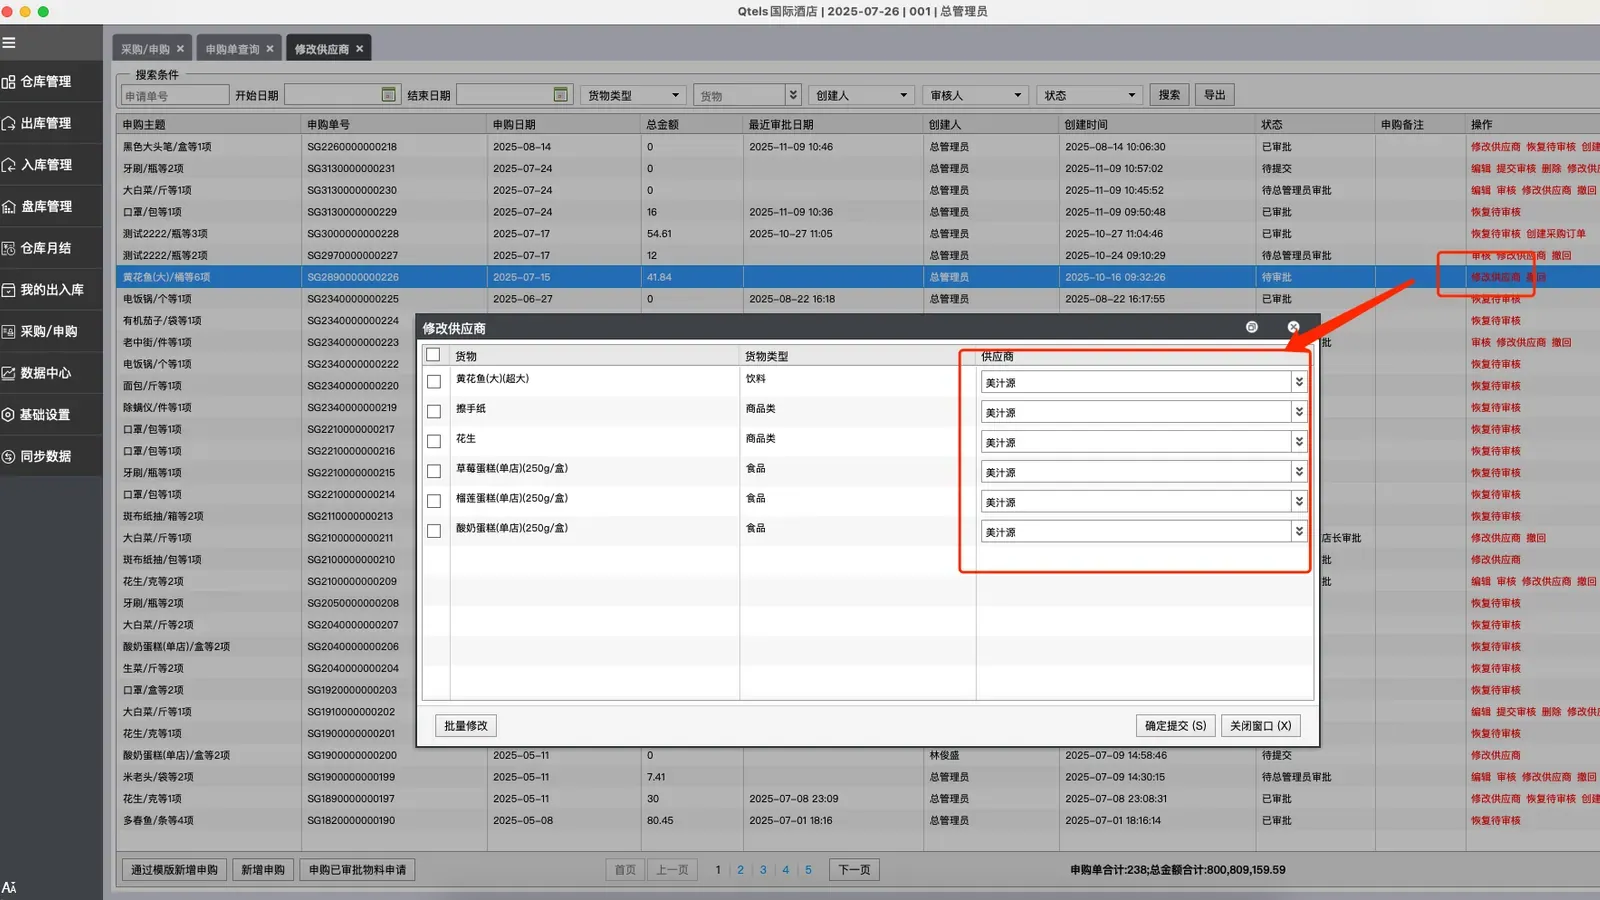
Les demandes suivent le circuit de validation que vous définissez, avec les prix et les fournisseurs enregistrés.
- Demandes des services et seuils de validation
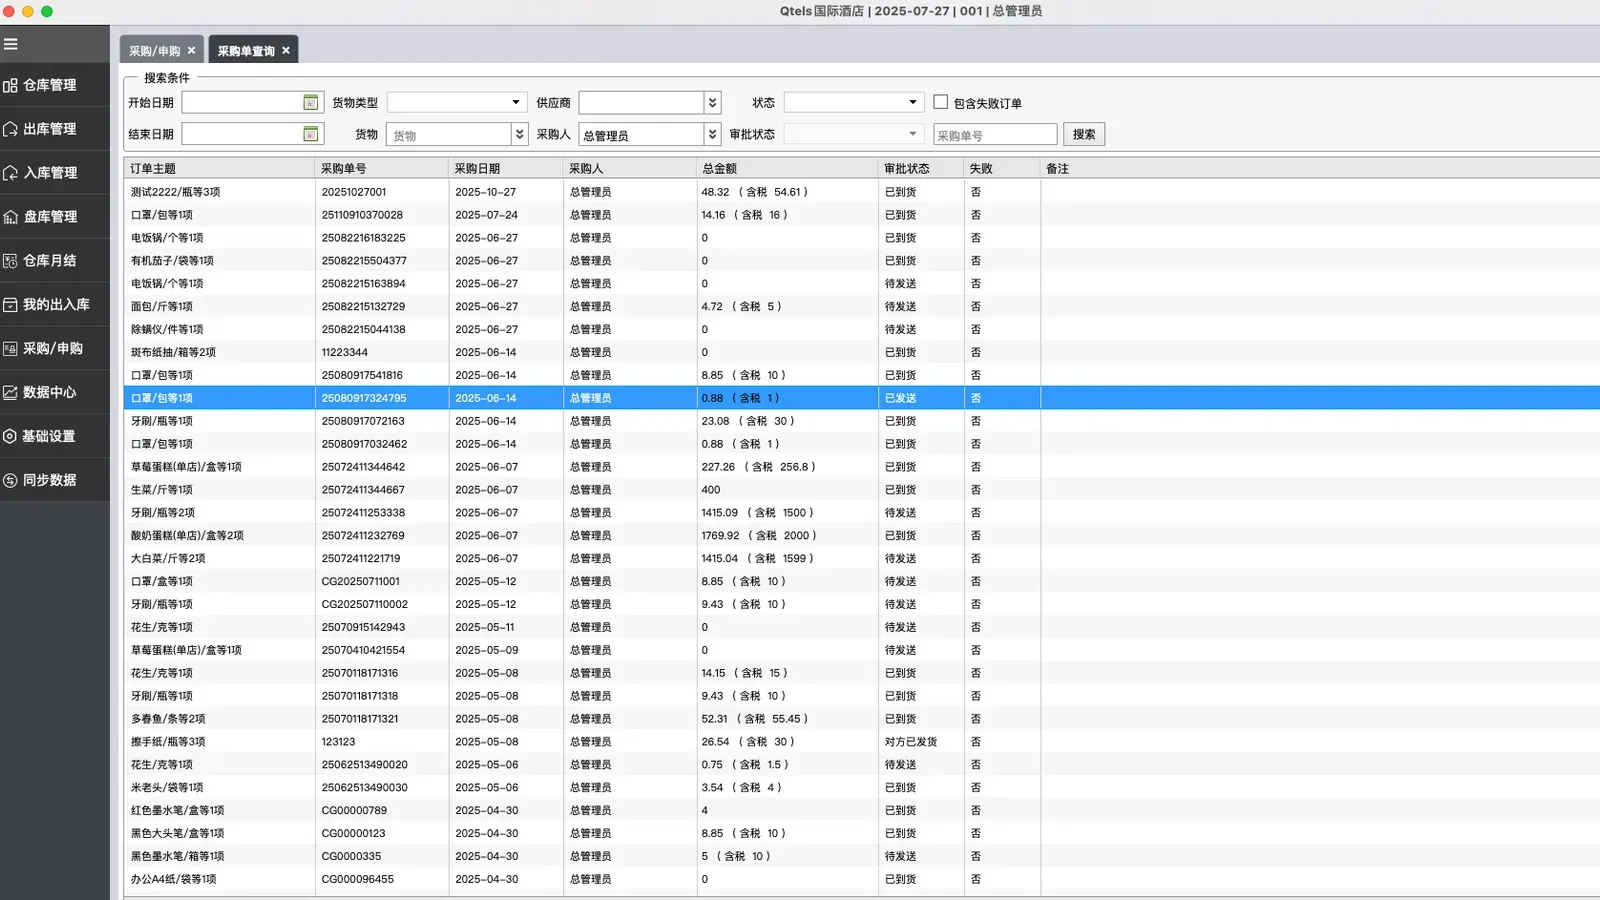
- Bons de commande et confirmations fournisseurs
- Comparaison des prix et référence du dernier prix
- Commandes à ordre ouvert et livraisons planifiées
Réceptions et réserves
Ce qui est arrivé, ce qui a été accepté et où cela est allé.
- Réception sur bon de commande
- Sorties, retours et transferts entre réserves
- Suivi des lots et des dates de péremption le cas échéant
- Affectation aux services et aux centres de coûts
Gestion des stocks
Un niveau de stock auquel le magasinier et le contrôleur de gestion croient tous les deux.
- Inventaires périodiques et tournants
- Ajustements de gains et de pertes avec motifs
- Seuils de réapprovisionnement et stocks à rotation lente
- Immobilisations et équipement d’exploitation
Coûts et reporting
Coût au niveau de la recette, budgets des services et grand livre dans une même chaîne.
- Coûts des recettes et des nomenclatures
- Ingénierie de la carte et analyse des marges
- Budget des services et réalisé
- Relevés fournisseurs et rapprochement des paiements
Capacité
| Modules principaux | Capacité |
|---|---|
| Demandes d’achat et achats | Demandes des services et seuils de validation |
| Demandes d’achat et achats | Bons de commande et confirmations fournisseurs |
| Demandes d’achat et achats | Comparaison des prix et référence du dernier prix |
| Demandes d’achat et achats | Commandes à ordre ouvert et livraisons planifiées |
| Réceptions et réserves | Réception sur bon de commande |
| Réceptions et réserves | Sorties, retours et transferts entre réserves |
| Réceptions et réserves | Suivi des lots et des dates de péremption le cas échéant |
| Réceptions et réserves | Affectation aux services et aux centres de coûts |
| Gestion des stocks | Inventaires périodiques et tournants |
| Gestion des stocks | Ajustements de gains et de pertes avec motifs |
| Gestion des stocks | Seuils de réapprovisionnement et stocks à rotation lente |
| Gestion des stocks | Immobilisations et équipement d’exploitation |
| Coûts et reporting | Coûts des recettes et des nomenclatures |
| Coûts et reporting | Ingénierie de la carte et analyse des marges |
| Coûts et reporting | Budget des services et réalisé |
| Coûts et reporting | Relevés fournisseurs et rapprochement des paiements |
Dans l’établissement
Vue de plus près.
Extrait du produit
Captures réelles de l’interface.
Captures d’interface issues d’un déploiement en production. Le produit prend en charge des rapports et des documents bilingues.
Un cycle de coûts
Un mois clôturé sans approximations.
La chaîne d’achat accompagne le mois d’exploitation, elle ne le suit pas.
Semaine 01
Les demandes d’achat sont émises
Les responsables de service formulent leurs demandes dans le cadre du budget. Les seuils de validation orientent chaque demande vers la bonne personne.
Semaine 02
Les commandes sont passées
Les bons de commande partent vers les fournisseurs agréés avec la référence du dernier prix ; les livraisons sont réceptionnées sur la base de la commande.
Semaine 03
Le stock est sorti
La cuisine et les services prélèvent le stock ; les sorties sont affectées au bon centre de coûts.
Semaine 04
L’inventaire est rapproché
Les écarts d’inventaire sont examinés et justifiés, et les coûts de recettes sont actualisés à partir des prix d’achat réels.
Clôture
Le grand livre concorde
Coûts des services, relevés fournisseurs et comptabilité générale sont rapprochés avant la clôture du mois.
Contrôles
La séparation des tâches, par conception.
Celui qui commande ne doit pas être celui qui réceptionne, et celui qui réceptionne ne doit pas être celui qui valide la facture.
Les seuils de validation sont explicites
Demandes et commandes sont orientées selon le montant et le service, avec un historique de validation visible et aucun circuit parallèle hors système.
La réception est un point de contrôle
Quantités, prix et qualité sont contrôlés par rapport à la commande lors de la réception ; les écarts sont enregistrés, pas absorbés.
Le coût est traçable jusqu’à l’assiette
Le coût des recettes s’appuie sur les prix d’achat réels et les rendements, de sorte que les marges de la carte reflètent ce que la cuisine utilise vraiment.
Intégrations
Connecté à la finance et à la cuisine.
Les achats n’ont d’utilité que si les chiffres atterrissent dans le grand livre et si les recettes s’appuient sur le même référentiel d’articles.
Intégrations- Comptabilité générale et comptes fournisseurs
- Référentiel d’articles et de recettes du POS
- Fichiers fournisseurs et tarifs
- Budgets des services
- Terminaux d’inventaire et imports
- Reporting des coûts matière et des marges
Questions fréquentes
Questions fréquentes
Cette solution convient-elle à un hôtel unique ?
Pouvons-nous conserver nos fournisseurs et nos tarifs actuels ?
Le module gère-t-il plusieurs réserves ?
Comment fonctionne le calcul des coûts de recettes ?
Les responsables de service peuvent-ils consulter leurs propres budgets ?
À lire également
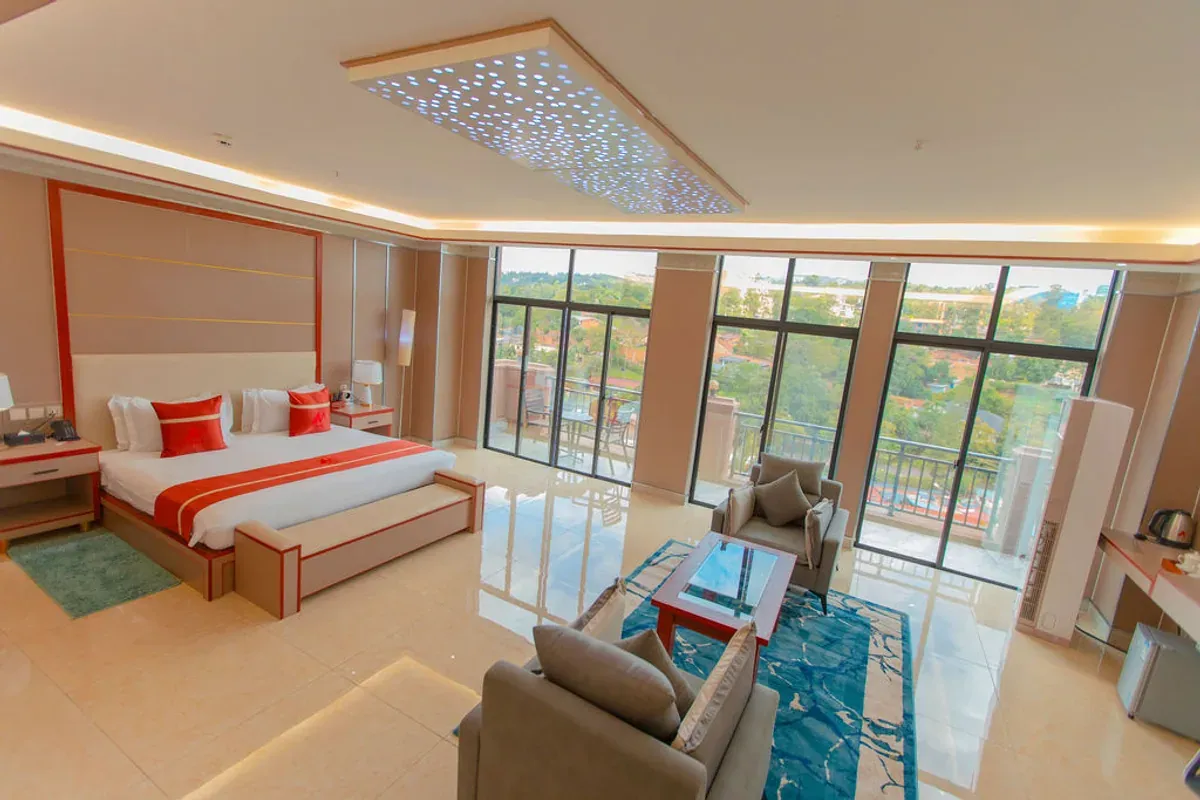 01 · Plateforme centrale
Gestion de l’établissement
Un PMS conçu autour du travail qui se joue entre les systèmes : le client qui arrive deux fois, la prestation imputée trop tard, la chambre prête mais toujours affichée comme sale. Une base de données, un folio, une seule version de la journée.
 02 · Exploitation des points de vente
Point de vente restauration
La note d’un restaurant ne se dissocie pas du séjour du client. Commandes, rotations de tables, bons de cuisine et imputations en chambre vivent dans le même système que la réservation : le client reçoit une seule note et la finance un seul grand livre.
 03 · Connaissance client
Clients et fidélité
Un client n’est pas une réservation de chambre. C’est un historique de séjours, de repas, de préférences et d’exceptions. Ce module conserve cet historique en un seul endroit et le rend visible à la réception, au point de vente et au service commercial.
Prochaine étape
Voir la plateforme sur vos propres processus.
Une démonstration de 30 minutes, construite autour de votre type d’établissement et des systèmes que vous utilisez déjà. Pas de présentation PowerPoint : nous passons en revue en direct les arrivées, les folios, l’audit de nuit et le reporting.
Réponse habituelle sous un jour ouvré.